
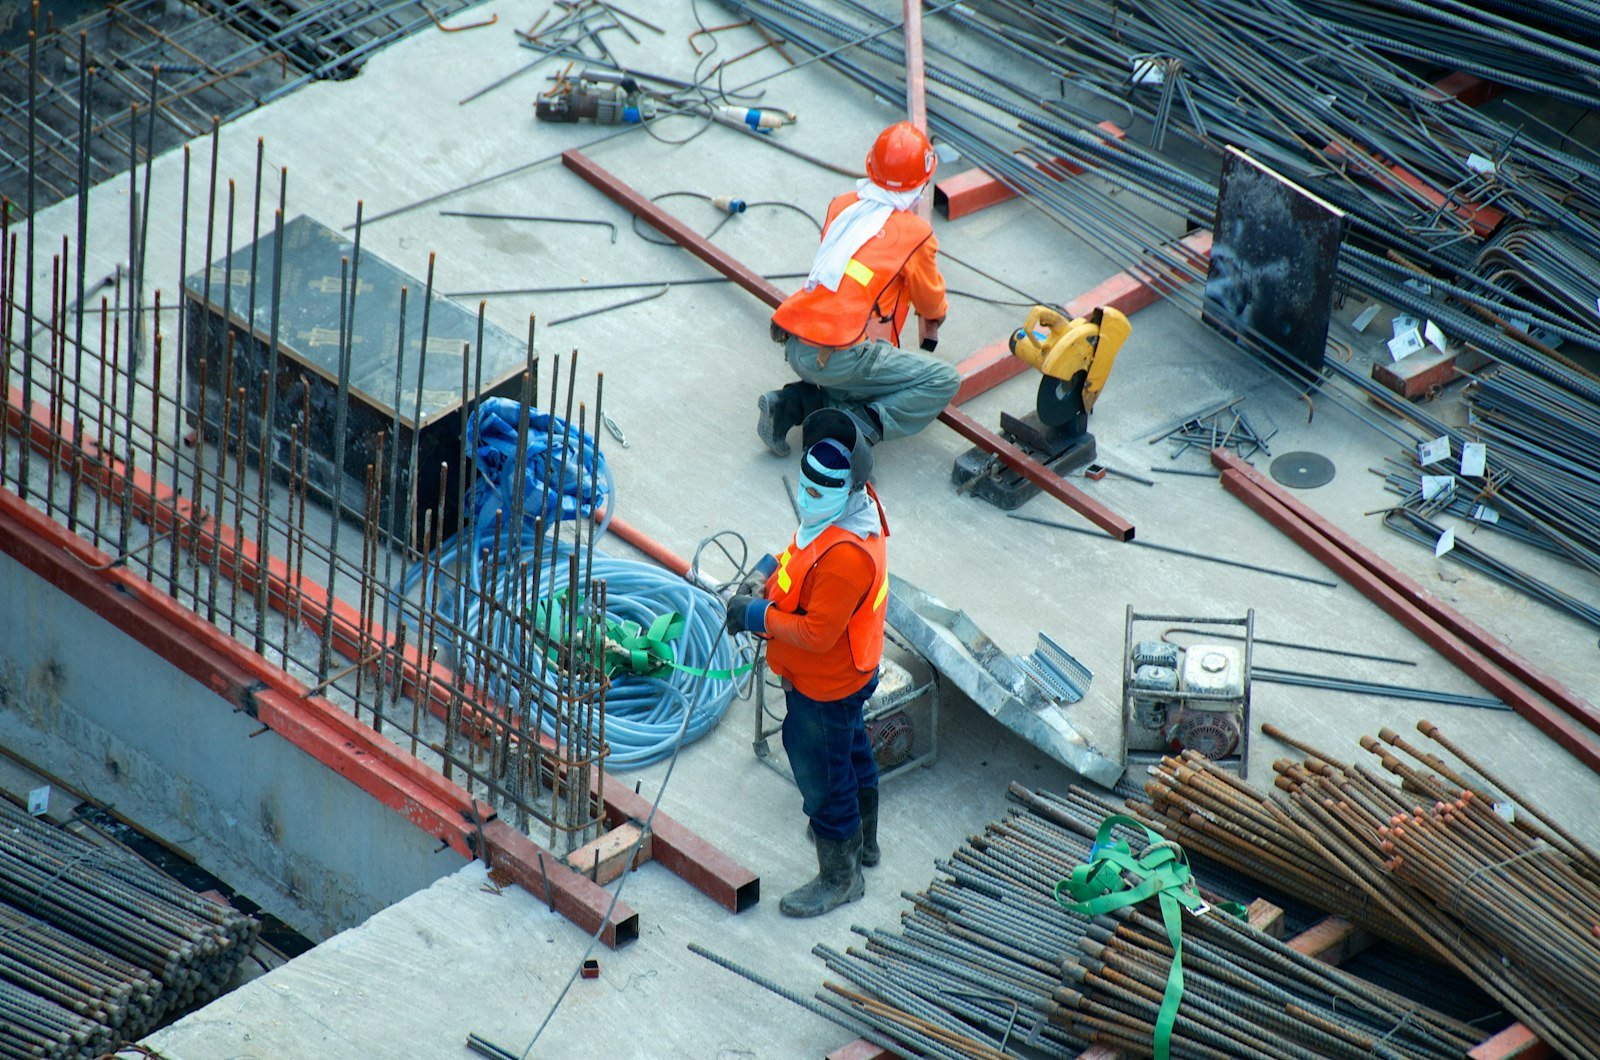
La cláusula de no repetición es un agregado a tu seguro por el que la aseguradora se compromete a no reclamarle a una empresa determinada si te accidentás trabajando para ella. Te la piden para dejarte entrar a una obra, un local, un evento o un barrio. Si sos monotributista y no tenés empleados, normalmente se resuelve con un seguro de accidentes personales que incluya esa cláusula.
Por qué te la piden
Pensalo desde el lado de la empresa que te contrata. Si te lastimás trabajando en su obra o en su local, tu aseguradora te paga lo que corresponda según tu póliza. Pero después, en muchos casos, esa aseguradora puede intentar recuperar lo que pagó reclamándole al responsable del accidente. Y ese responsable puede terminar siendo la empresa donde estabas trabajando.
En el sistema de riesgos del trabajo esto está escrito en la ley: la Ley 24.557 dice que la ART tiene que darle al trabajador todas las prestaciones, pero que puede “repetir” contra el responsable del daño, es decir, reclamarle a él lo que pagó (artículo 39). La cláusula de no repetición existe justamente para eso: la aseguradora renuncia a hacerle ese reclamo a la empresa que figura en la cláusula.
En pocas palabras: el seguro te protege a vos si te accidentás. La cláusula protege a la empresa que te contrata, para que tu aseguradora no le reclame después. Por eso la empresa te la exige antes de dejarte trabajar.
Quién te la pide
Es un pedido cada vez más común. Lo ves en constructoras y desarrolladoras que reciben subcontratistas, en administraciones de consorcios y barrios cerrados que dejan entrar a electricistas, plomeros o jardineros, en productoras de eventos, en empresas que tercerizan mantenimiento o limpieza y en comercios grandes que contratan instaladores.
Un caso típico: un electricista monotributista consigue un trabajo de tres días en una nave industrial. Antes de entrar, la empresa le pide “el seguro con cláusula de no repetición a nuestro favor”. Si no lo presenta, no pasa del portón. Otro: un pintor que va a trabajar a un barrio cerrado y la administración le pide lo mismo para autorizarle el ingreso.
Si tenés empleados o si trabajás solo
Acá está la diferencia que más confunde. Si tenés empleados en relación de dependencia, la ART es obligatoria para ellos. En ese caso la empresa contratante te va a pedir el certificado de cobertura de tu ART con la nómina del personal que va a ir, y la cláusula de no repetición a su favor emitida por esa ART.
Si sos monotributista o autónomo y trabajás solo, la cosa cambia. La Ley 24.557 incluye obligatoriamente a los trabajadores en relación de dependencia, y deja a los autónomos afuera salvo que el Poder Ejecutivo los incorpore (artículo 2). Por eso, como regla general, un monotributista no tiene ART propia. Lo que se usa en ese caso es un seguro de accidentes personales con la cláusula de no repetición a favor de la empresa.
Si querés entender bien qué cubre la ART de tus empleados, te dejo qué cubre la ART y qué no, explicado con ejemplos.
Qué es el seguro de accidentes personales
Es un seguro que paga si sufrís un accidente: una lesión de golpe, por una causa externa, como una caída de una escalera o un corte con una herramienta. No cubre enfermedades. Según lo que contrates, puede incluir muerte accidental, incapacidad por accidente y gastos médicos por accidente, cada uno con su suma asegurada.
Puede tener alcance de 24 horas o solo durante la jornada de trabajo y el trayecto. Y se puede emitir por un período corto, incluso por pocos días, que es justo lo que se necesita cuando el trabajo es puntual. Qué cubre exactamente y con qué límites lo define cada póliza: por eso conviene revisarla antes de firmar.
Qué datos se necesitan para sacarlo
Para emitirlo hacen falta tus datos personales y tu actividad (no es lo mismo trabajar en altura que hacer tareas de oficina), las fechas en que vas a trabajar y, para la cláusula, la razón social y el CUIT exactos de la empresa a favor de la cual se emite. Si la empresa te pide sumas aseguradas mínimas, también hay que saberlas antes de cotizar.
El costo depende de la actividad, las sumas y el período, y se cotiza en el momento: no hay un precio fijo para todos. La cotización y la contratación se hacen 100% online, para trabajadores y empresas de cualquier lugar del país.
Errores comunes
Estos son los que más vemos cuando alguien llega apurado porque “mañana empieza la obra”:
- Poner mal el nombre de la empresa. La cláusula tiene que salir a nombre de la razón social y el CUIT que te indicaron. Si pusiste el nombre de fantasía, te la pueden rechazar en la puerta.
- Sacarlo por menos días de los que vas a trabajar. Si la obra se estira y la póliza vence, quedás sin cobertura y sin permiso de ingreso.
- Declarar una actividad distinta a la real. Si decís que hacés tareas livianas y estás trabajando en un andamio, después puede haber problemas para cobrar.
- Creer que la cláusula reemplaza a la ART de tus empleados. Si tenés personal en relación de dependencia, la ART es obligatoria igual.
- Pensar que con un seguro de vida alcanza. La empresa pide una cobertura de accidentes con la cláusula a su favor; un seguro de vida común no suele cumplir ese pedido.
Lo que casi nadie sabe
La cláusula de no repetición no te saca ningún derecho a vos. Si te accidentás, el seguro te paga a vos o a tus beneficiarios lo que diga la póliza. Lo único que cambia es que la aseguradora no le va a reclamar después a esa empresa.
Además, si trabajás para varias empresas, conviene consultar si se puede incluir más de una cláusula en la misma póliza, cada una a favor de quien te la pida, en lugar de sacar un seguro distinto cada vez que aparece un trabajo nuevo.
Y del lado de la empresa: exigir este seguro no es un trámite para cumplir. Si entra gente a trabajar sin cobertura y se lastima, el problema puede terminar en un reclamo contra la empresa. Si tenés un comercio, también te sirve revisar qué cubre un seguro integral de comercio, que suele incluir responsabilidad civil.
Cómo lo resolvemos online
Nos mandás tus datos, la actividad, las fechas y los datos de la empresa que te pide la cláusula. Cotizamos, te explicamos qué cubre y emitimos la póliza con el certificado para que lo presentes. Todo por WhatsApp, con nuestro asesoramiento de seguros online, estés donde estés.
Si el trabajo incluye ir y volver todos los días, también te puede interesar qué cubre la ART en un accidente in itinere, para entender cómo funciona el trayecto en el caso de los empleados.
¿Ya tenés ART o accidentes personales y no sabés si te cubre lo que te piden? Mandanos la póliza y te la revisamos gratis en 24 h hábiles.
Preguntas frecuentes
¿Un monotributista está obligado a tener ART?
Como regla general, no. La Ley 24.557 cubre de forma obligatoria a los trabajadores en relación de dependencia, y a los autónomos solo si el Poder Ejecutivo los incluye. Por eso el monotributista que trabaja solo suele resolverlo con un seguro de accidentes personales.
¿Puedo sacar el seguro solo por los días que dura el trabajo?
Sí, el seguro de accidentes personales se puede emitir por períodos cortos. Lo importante es que la vigencia cubra todos los días en que vas a estar trabajando.
¿La cláusula de no repetición me cubre si me enfermo?
No. La cláusula no agrega coberturas: solo dice que la aseguradora no le va a reclamar a la empresa. Y el seguro de accidentes personales cubre accidentes, no enfermedades.
Tengo dos empleados: ¿les saco accidentes personales en vez de ART?
No. Para el personal en relación de dependencia la ART es obligatoria. En ese caso la cláusula de no repetición la emite tu ART a favor de la empresa que te contrata.
Productor Asesor de Seguros · PAS 80556
¿Querés que revise tu caso?
Soy Adán Correndo, productor de seguros (PAS 80556). Te reviso la póliza sin cargo y te digo qué te falta. Atiendo online en todo el país.
Escribime por WhatsAppContenido informativo y de orientación general, elaborado con asistencia de herramientas de IA y revisado por Grupo BLAC. Lo que rige en cada caso es la póliza. Fuentes oficiales: Ley 24.557 de Riesgos del Trabajo (artículos 2 y 39), Superintendencia de Riesgos del Trabajo y Superintendencia de Seguros de la Nación.