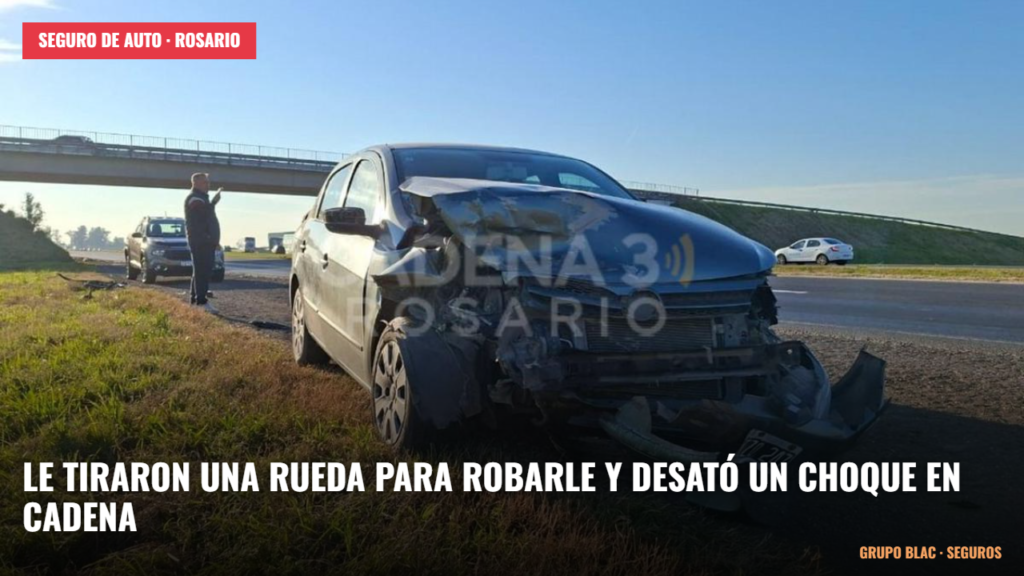
LE TIRARON UNA RUEDA PARA ROBARLE EN LA AUTOPISTA A CÓRDOBA Y PROVOCÓ UN CHOQUE EN CADENA
Cuando pensamos en el seguro del auto, imaginamos un choque entre dos conductores: uno tiene la culpa, el otro no, y las compañías resuelven. Pero ¿qué pasa cuando lo que te frena en seco es una rueda de camión en plena autopista y nadie se hace cargo?
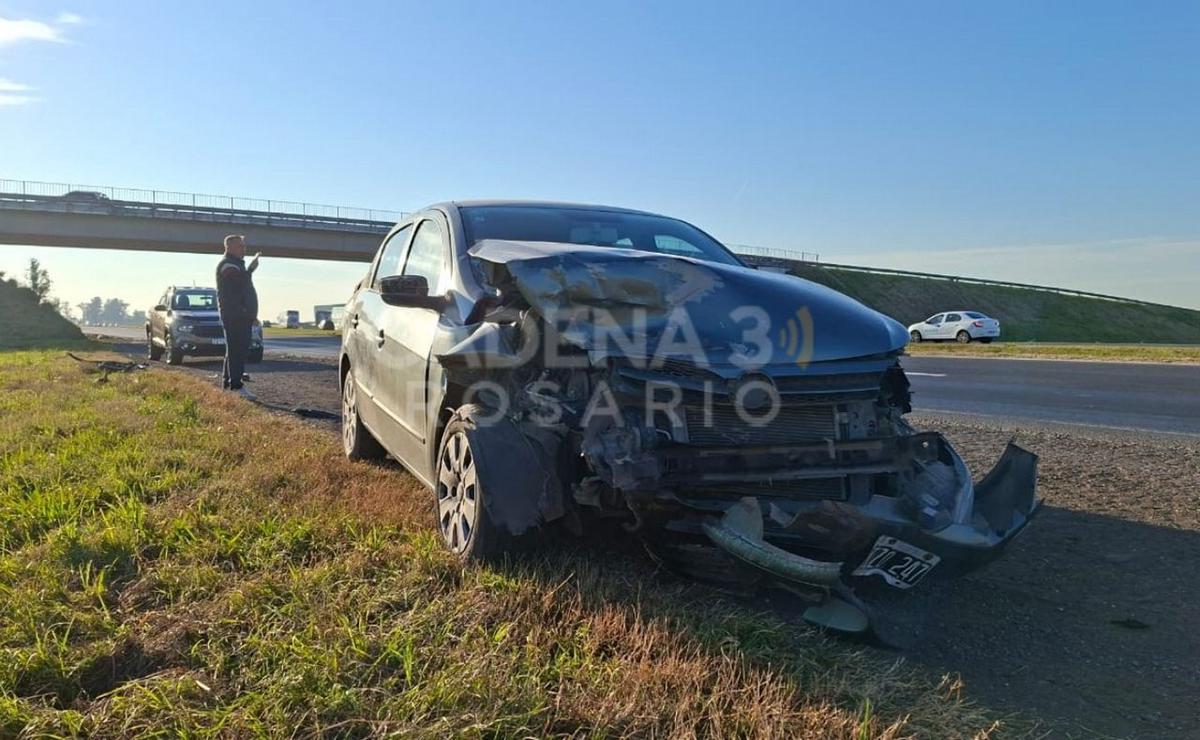
El jueves 17 de septiembre, sobre la autopista Rosario-Córdoba, a la altura de calle Wilde (mano hacia Funes y Córdoba), una rueda de camión terminó sobre la calzada e impactó contra un Audi que circulaba rumbo a Córdoba. Un Volkswagen Voyage que iba detrás no pudo evitar el choque y lo embistió. Además, un segundo camión hizo una maniobra evasiva y terminó involucrado en el siniestro, según informó Cadena 3.
Cómo llegó esa rueda al asfalto todavía genera dudas. Según denunció el conductor del Audi, un grupo de personas la habría arrojado a propósito para obligarlo a frenar y robarle; otros medios lo describen como el desprendimiento de un neumático de camión. Lo cierto es que no se informaron heridos de gravedad, pero el Audi tuvo que ser retirado con grúa y el tránsito quedó cortado en la zona de Circunvalación, con desvíos por Pellegrini y demoras importantes.
Lo que pocos saben: en un choque común, el seguro de responsabilidad civil del conductor que tuvo la culpa es el que indemniza al otro damnificado, dentro del marco del contrato de seguro que regula la Ley 17.418. Pero si el daño lo causa algo o alguien que no se puede identificar (una rueda arrojada, un objeto en la ruta, alguien que se escapa), no hay ninguna póliza ajena a la que reclamarle. Ahí, lo único que te respalda es la cobertura de tu propio auto. Estas coberturas están supervisadas por la Superintendencia de Seguros de la Nación (ssn.gob.ar).
¿Qué cobertura hubiera ayudado en esta situación?
En hechos así no alcanza con lo mínimo. Estas son las coberturas que marcan la diferencia:
- Todo riesgo: es la cobertura pensada para reparar los daños de tu propio auto en un choque, sin depender de que el responsable aparezca (según las condiciones de cada póliza).
- Responsabilidad civil hacia terceros: si en una situación así terminás chocando a otro vehículo, es la que responde por sus daños, como en el caso del Voyage.
- Robo y hurto: según el conductor, el objetivo era asaltarlo. Saber qué cubre tu póliza ante un robo total o parcial es clave.
- Auxilio mecánico y remolque: el Audi salió con grúa. Tenerlo incluido evita un gasto extra justo en el peor momento.
La opinión de Grupo BLAC: cuando el responsable no aparece, la póliza propia es la que responde
Todavía no está claro si esa rueda se desprendió de un camión o si fue arrojada para robar. Lo que sí sabemos es que, para quien maneja, el resultado es el mismo: un auto dañado, una ruta cortada y un trámite que arranca sin nadie a quien reclamarle. Y esto no es solo de la autopista Rosario-Córdoba: puede pasar en cualquier ruta del país.
Por eso te recomendamos revisar tu póliza antes de que pase algo y no después: qué cubre, qué no, y qué franquicia tenés.
Revisar qué cobertura tenés es gratis y se puede hacer 100% online, estés donde estés en Argentina.
SEGUÍ LEYENDO
No frenó en el Pare y desató un triple choque en Rosario: un auto terminó volcado sobre la vereda
A metros de un choque que dejó 5 muertos, la Ruta 60 volvió a cobrarse víctimas en Mendoza
¿Sabés qué cubre tu seguro si te chocan y nadie da la cara?
Hablá con un asesor de Grupo BLAC. Revisamos tu cobertura actual y te mostramos opciones, sin costo y desde cualquier punto del país.
Cotizá tu seguro de auto con Nación Seguros, online y sin vueltas
O escribinos por WhatsApp si preferís que te asesoremos primero
grupoblac.com · 11-3479-8587 · Atendemos todo el país, 100% online · Asesoramiento sin cargo
Contenido de carácter informativo y orientación general, elaborado con asistencia de herramientas de IA y revisado por Grupo BLAC. No constituye asesoramiento legal ni comercial.
Fuente: Cadena 3, 17 de septiembre de 2026 y Rosario Plus, 17 de septiembre de 2026